Финансы бизнеса
Как сравнить плановую и фактическую себестоимость завершённого заказа: пошаговый порядок
Опубликовано:
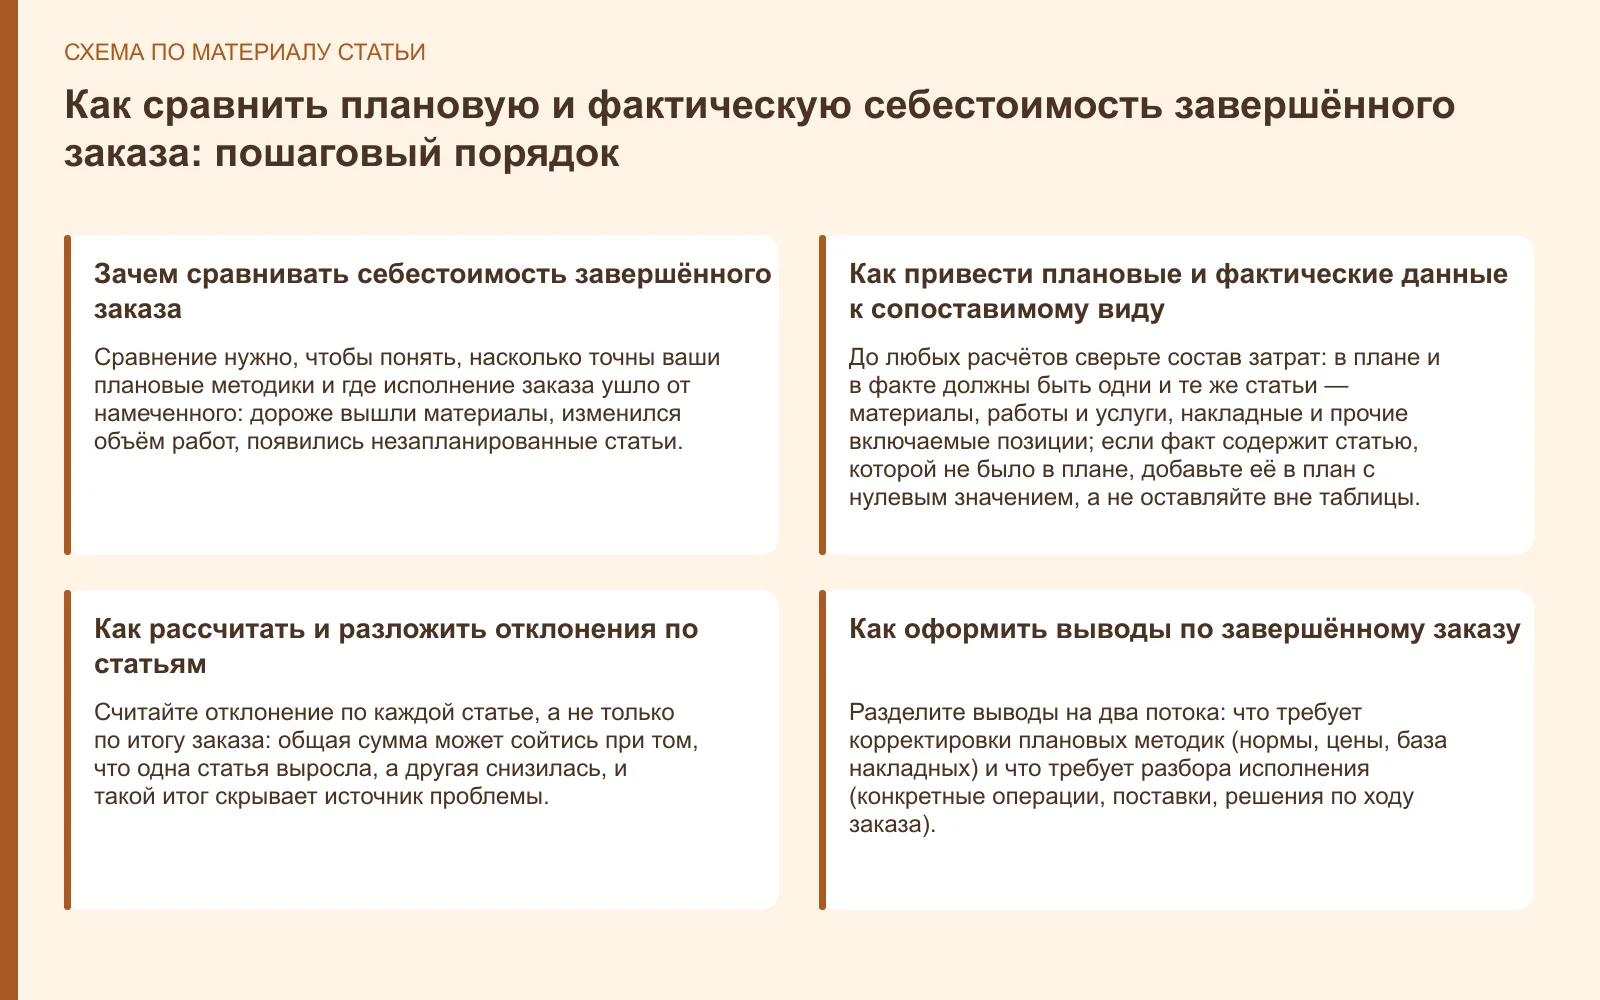
Сравнивайте плановую и фактическую себестоимость завершённого заказа по единому перечню статей и в одной версии плана: сначала зафиксируйте сопоставимый состав затрат и период, затем посчитайте отклонения по каждой статье отдельно, а общую разницу разложите на количество, цену и состав. Результат — управленческий отчёт о точности плановых расчётов и качестве исполнения, а не основание для налоговых или юридических выводов.
Зачем сравнивать себестоимость завершённого заказа
Сравнение нужно, чтобы понять, насколько точны ваши плановые методики и где исполнение заказа ушло от намеченного: дороже вышли материалы, изменился объём работ, появились незапланированные статьи. Отчёт отвечает на управленческий вопрос «что улучшить в планировании и в работе с заказом», но не заменяет бухгалтерскую и налоговую отчётность и не подтверждает правомерность тех или иных затрат. Заранее определите пользователей результата: производству важны отклонения по нормам и операциям, закупкам — по ценам и поставщикам, коммерческому блоку — по составу и объёму, руководству — итоговая картина и повторяющиеся причины. Если пользователь отчёта не назван, разбор превращается в пересчёт цифр без последствий.
Как привести плановые и фактические данные к сопоставимому виду
До любых расчётов сверьте состав затрат: в плане и в факте должны быть одни и те же статьи — материалы, работы и услуги, накладные и прочие включаемые позиции; если факт содержит статью, которой не было в плане, добавьте её в план с нулевым значением, а не оставляйте вне таблицы. Проверьте единицы измерения, валюту и период закрытия заказа: план, составленный на один объём, нельзя сравнивать с фактом по другому объёму без пересчёта. Зафиксируйте версию плана с датой — сравнение с устаревшей редакцией даёт отклонения, которых в реальности не было. Отдельно отметьте, что входит в накладные и как они распределены: разная база распределения делает итоговые суммы несопоставимыми.
| Проверка перед расчётом | Что сверить | Признак готовности |
|---|---|---|
| Состав статей | Одинаковый перечень в плане и факте | Нет статей только в одной из версий |
| Период | Дата закрытия заказа и границы периода | План и факт относятся к одному заказу |
| Объём и единицы | Количество, единицы измерения, валюта | Сравнение идёт при одном объёме |
| Версия плана | Дата и номер редакции | Указана одна действующая версия |
| Накладные | База распределения | База одинаковая для плана и факта |
Как рассчитать и разложить отклонения по статьям
Считайте отклонение по каждой статье, а не только по итогу заказа: общая сумма может сойтись при том, что одна статья выросла, а другая снизилась, и такой итог скрывает источник проблемы. Разложите разницу на три составляющие — по количеству (израсходовано больше или меньше), по цене (закупка дороже или дешевле) и по составу (появились или исчезли статьи). Статьи, где причина отклонения не установлена, помечайте отдельно от объяснённых: смешивать их в одну колонку значит терять вопрос, который нужно задать исполнителю. Все числовые примеры в разборе условны и служат только для иллюстрации порядка расчёта.
Условный пример: по заказу из десяти статей план по материалам — одна величина, факт выше на четверть. Разложение показывает, что половина разницы объясняется ростом цены у поставщика, а половина — перерасходом количества. Первое уходит в разбор закупочных условий, второе — в разбор норм расхода на участке; в отчёте эти две причины не сливаются в одну строку.
Как оформить выводы по завершённому заказу
Разделите выводы на два потока: что требует корректировки плановых методик (нормы, цены, база накладных) и что требует разбора исполнения (конкретные операции, поставки, решения по ходу заказа). Каждое расхождение получает адресата и действие — иначе отчёт остаётся справкой. Вопросы налогового учёта затрат, сроков и ответственности выносите за рамки этого разбора: для них нужна отдельная проверка по первичным источникам и профильный специалист. Сохраните форму отчёта и перечень статей, чтобы следующие заказы сравнивались по той же логике и результаты были сопоставимы между собой.
Проверка результата: вы увидите таблицу, где по каждой статье есть план, факт, отклонение и причина, а необъяснённые позиции выделены. Остановитесь и вернитесь к подготовке данных, если хотя бы одна статья не имеет сопоставимого планового значения или если итог сходится при расхождении внутри статей.
Продолжить чтение
Условные модели распределения общих расходов между подразделениями: сравнение классов
Выбирайте модель по доступному измерителю и по тому, кто реально влияет на затраты: если потребление фиксируется регулярно — работает распределение по факту, если измерителя…
Читать материал
Товарный запас в штуках и днях: как описать объём склада понятным языком
Штуки отвечают на вопрос «сколько товара лежит сейчас», а дни запаса — «на сколько хватит этого объёма при текущей скорости расхода». Это разные величины:…
Читать материал
Форматы отчёта о движении денег для внутреннего обсуждения: сравнение вариантов
Для внутреннего обсуждения берите сводный отчёт о движении денег как основной документ, а таблицу по статьям и реестр операций — как приложения к нему.…
Читать материал